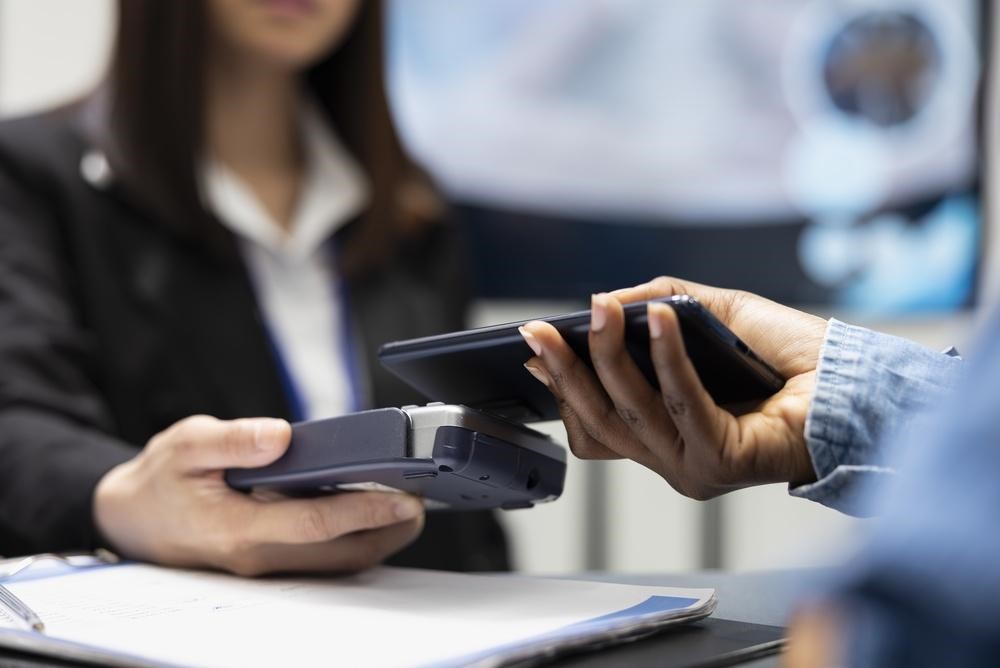
Si te preguntas cómo pagar con el celular usando la tarjeta de crédito, la respuesta está en entender primero la lógica detrás de esta tecnología: tu teléfono no transmite el número real de tu tarjeta, sino un código único que cambia en cada operación, reduciendo drásticamente el riesgo de clonación.
El comercio nunca ve tu número de tarjeta real, y si su sistema es hackeado, solo obtienen tokens inservibles. Esta ventaja de seguridad hace que optar por una tarjeta de crédito digital sea una decisión inteligente para quienes buscan protección adicional desde el primer momento.
Qué es la tokenización y por qué protege tus datos
Cuando realizas pagos con el móvil se emplea una tecnología llamada tokenización que permite que los datos de tu tarjeta se transmitan «disfrazados» para evitar problemas de seguridad.
Tokenizar consiste en sustituir un dato sensible por uno que no lo es. Piensa en el token como una ficha de casino: tiene valor solo en ese contexto específico, pero fuera de él carece de utilidad.
Tu dispositivo envía el código más un criptograma dinámico generado con la hora y datos de la transacción al terminal de pago. El mismo es de un solo uso y garantiza que, incluso si alguien intercepta la información, no podrá reutilizarla en otra compra.
A diferencia de entregar tu tarjeta física al cajero, donde el número completo queda expuesto, el pago móvil mantiene tus datos bancarios completamente ocultos.
Cómo configurar tu billetera digital paso a paso
El proceso de configuración es más sencillo de lo que imaginas.
Para agregar una tarjeta, ya sea de crédito o débito, a la billetera digital del teléfono, solo debes ingresar a la aplicación de billetera (Google Wallet en Android o Apple Wallet en iPhone), seleccionar la opción para añadir tarjeta y seguir los pasos que indica la pantalla.
Para usuarios de iPhone
Abre la aplicación Cartera que viene preinstalada en tu dispositivo. Toca el ícono «+» en la esquina superior derecha y selecciona la opción para agregar tarjeta de débito o crédito. Puedes escanear tu tarjeta con la cámara o ingresar los datos manualmente.
Para usuarios de Android
Descarga Google Wallet desde Play Store si no la tienes instalada. Abre la app y sigue las instrucciones de configuración. El sistema te pedirá que agregues una tarjeta cuando abras la aplicación por primera vez.
Validación de titularidad
Una vez ingresados los datos, tu banco enviará un código de verificación para confirmar que eres el titular legítimo de la tarjeta. Este paso es crucial para la seguridad del sistema. Dependiendo de tu entidad financiera, recibirás el código por mensaje de texto, correo electrónico o directamente en la aplicación bancaria.
Configuración de seguridad biométrica
El NFC del celular se activa cuando tú lo indicas y se apaga automáticamente una vez que termina la transacción. La activación requiere autenticación biométrica o código. Durante la configuración inicial, el sistema te preguntará qué método de autenticación prefieres para cada compra.
Puedes elegir entre reconocimiento facial, huella dactilar o un código PIN de cuatro o seis dígitos.
Cada compra se autoriza desde tu dispositivo con tu huella, rostro o código. Esta autenticación ocurre en milisegundos, pero añade una barrera infranqueable contra el uso no autorizado.
La mayoría de usuarios opta por la huella digital por su equilibrio entre seguridad y velocidad. El reconocimiento facial es igualmente seguro en dispositivos modernos, mientras que el PIN resulta útil cuando tus manos están mojadas o con guantes.
Límites y restricciones que debes conocer al pagar con el celular
Aunque la tecnología de pago sin contacto está ampliamente extendida, todavía existen comercios que no la aceptan.
Hasta el 50% de tarjetas que circulan en Perú son contactless, pero tan solo el 5% las usan o saben cómo usarlas, y más del 90% de los terminales POS habilitados en comercios pueden recibir pagos sin contacto.
La infraestructura está lista, pero algunos establecimientos pequeños aún operan con terminales antiguos.
Para transacciones superiores a cierto monto establecido por cada banco, es necesario ingresar tu PIN o autenticarte biométricamente. Este requisito adicional refuerza la seguridad en compras de mayor valor.
La distancia máxima para que funcione el NFC suele ser de 2 a 4 cm; si alejas demasiado el celular, la transacción simplemente no ocurre. Este límite físico es parte del diseño de seguridad del sistema, evitando pagos accidentales o no autorizados.
Qué hacer si pierdes tu celular
La pérdida o robo del teléfono puede generar preocupación, pero el protocolo de acción es claro y efectivo. El orden correcto de acciones marca la diferencia entre una situación controlada y un problema mayor.
- Primero, accede a tu cuenta de Google (para Android) o iCloud (para iPhone) desde otro dispositivo. Ambos servicios ofrecen la opción «Buscar mi dispositivo» que te permite localizar, bloquear o borrar remotamente tu teléfono.
- Segundo, contacta a tu banco para reportar la situación. Aunque las billeteras digitales están protegidas por autenticación biométrica, es prudente informar a tu entidad financiera.
- Tercero, si no logras recuperar el equipo en las primeras horas, procede a borrar todos los datos de forma remota. Esta acción eliminará permanentemente la información de tus tarjetas de la billetera digital, aunque no afectará tus cuentas bancarias reales.
- Una vez que tengas un nuevo dispositivo, simplemente vuelve a agregar tus tarjetas siguiendo el proceso de configuración inicial. Los tokens anteriores quedarán invalidados automáticamente, y se generarán nuevos códigos únicos para tu nuevo teléfono.
Por qué una tarjeta de crédito digital se integra desde el primer minuto
Las tarjetas de crédito digitales representan la evolución natural del sistema financiero. A diferencia de las tarjetas tradicionales que requieren esperar el envío del plástico físico, las versiones digitales están disponibles instantáneamente después de la aprobación.
Esta inmediatez se traduce en que puedes agregar la tarjeta a tu billetera digital desde el primer minuto, sin esperar días o semanas por la entrega física. El banco genera los datos necesarios de forma electrónica, y tú los vinculas directamente a Apple Pay, Google Pay o la aplicación que prefieras.
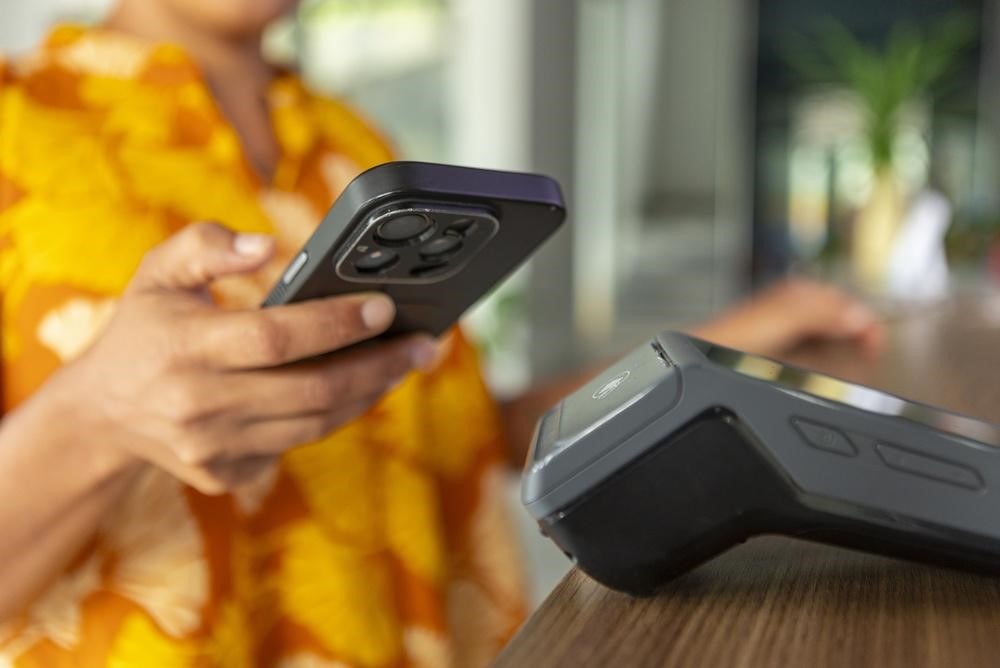
Realizar pagos con Apple Pay o Google Pay es mucho más rápido que usar una tarjeta tradicional o efectivo. Simplemente acercas tu dispositivo al terminal de pago y listo: la transacción se completa en segundos.
Esta velocidad no solo beneficia tu experiencia de compra, sino que también reduce las filas en comercios durante horas pico.
Aprender cómo pagar con el celular usando la tarjeta de crédito no solo te brinda comodidad, sino que eleva significativamente tu seguridad financiera.